Guida operativa agli incentivi fotovoltaico 2026: detrazione al 50%, contributi a fondo perduto, regole GSE su autoconsumo e ritiro dedicato, bandi regionali e tariffa ARERA da 0,14 €/kWh per le Comunità Energetiche Rinnovabili.
Il quadro degli incentivi fotovoltaico per il 2026 si articola su leve distinte, ciascuna con tempistiche e logiche economiche proprie. La detrazione fiscale recupera la spesa in dichiarazione dei redditi su un orizzonte di dieci anni. Il contributo in conto capitale abbatte direttamente il costo iniziale dell'impianto. La valorizzazione dell'energia gestita dal GSE remunera l'energia immessa in rete o condivisa. Sapere come si combinano queste leve orienta la scelta dell'installatore e la pianificazione finanziaria del cantiere, perché il mix determina sia il tempo di ritorno sia la liquidità da immobilizzare al momento dell'avvio lavori.
Per orientarsi rapidamente, le principali famiglie si differenziano per logica di erogazione, platea di riferimento e tempi di recupero del beneficio. La detrazione IRPEF al 50% sulla prima casa recupera il 50% della spesa fino a 96.000 euro in dieci quote annuali e richiede capienza fiscale per essere sfruttata pienamente. La detrazione IRPEF al 36% segue lo stesso meccanismo sulle altre unità immobiliari, con aliquota ridotta. Il contributo PNRR per CER e autoconsumo collettivo eroga fino al 40% in conto capitale nei comuni sotto i 50.000 abitanti, senza vincoli di capienza fiscale. Il Reddito Energetico Nazionale finanzia integralmente in conto capitale impianti da 2 a 6 kW per famiglie con ISEE entro 15.000 euro (30.000 con almeno quattro figli), erogato direttamente dal GSE. La tariffa incentivante GSE sull'energia condivisa, infine, remunera la produzione delle Comunità Energetiche Rinnovabili per venti anni, con un corrispettivo ARERA pari a 0,14 €/kWh sull'energia auto-consumata collettivamente.
Le prime due leve dipendono dalla capienza IRPEF, le altre operano in conto capitale o per flussi periodici. La scelta dello strumento ottimale dipende dal profilo del beneficiario, dalla disponibilità di liquidità iniziale e dalla compatibilità tra le misure attivate sul singolo intervento. La Legge di Bilancio 2026 ha confermato la proroga degli incentivi sul fotovoltaico e sull'efficienza energetica alle condizioni del 2025, coprendo impianti, sistemi di accumulo, riqualificazione di impianti esistenti, opere accessorie e sistemi di monitoraggio. Diversi bandi statali sono stati estesi al 3 luglio 2026, consentendo di pianificare programmi di investimento articolati su più trimestri. Resta esclusa dai bonus la sostituzione di caldaie a gas, un dettaglio che pesa su molti progetti di ristrutturazione dove pompa di calore e fotovoltaico vengono installati insieme.
Sul piano normativo, gli impianti devono rispettare gli standard di connessione CEI 0-21 in bassa tensione e CEI 0-16 sopra i 100 kW, con interlocuzione tecnica tra GSE, ARERA, Agenzia delle Entrate, ENEA e MASE a seconda della misura attivata. La Direttiva Case Green europea impone una riduzione del 16% dei consumi del parco edilizio entro il 2030, rendendo il fotovoltaico una misura strategica anche per gli obblighi di adeguamento previsti sugli edifici meno performanti.
Nel 2026 le agevolazioni si organizzano in cinque famiglie distinte. La detrazione IRPEF al 50% è riservata alla prima casa, recuperabile in dieci quote annuali su un tetto di 96.000 euro per unità immobiliare e copre anche i sistemi di accumulo. La detrazione IRPEF al 36% si applica alle seconde case e alle altre unità immobiliari, con lo stesso massimale di spesa e la stessa rateizzazione decennale. Il contributo PNRR per CER e autoconsumo collettivo copre fino al 40% delle spese ammissibili negli impianti situati in comuni sotto i 50.000 abitanti. Il Reddito Energetico Nazionale è un finanziamento in conto capitale erogato dal GSE per impianti domestici da 2 a 6 kW, riservato a famiglie con ISEE entro 15.000 euro (30.000 con almeno quattro figli). La tariffa incentivante GSE sull'energia condivisa, infine, viene riconosciuta alle CER per venti anni con un corrispettivo di valorizzazione ARERA pari a 0,14 €/kWh sull'energia auto-consumata collettivamente.
A queste si aggiungono i bandi MASE/GSE per l'autoproduzione delle imprese, l'IVA agevolata al 10% in fattura sui componenti d'impianto, e una costellazione di bandi regionali che integrano o sostituiscono le misure nazionali a seconda del territorio. Le imprese energivore con consumi diurni elevati possono trovare nei bandi MASE la leva con il tempo di rientro più rapido, mentre per il residenziale la combinazione detrazione 50% più Reddito Energetico copre i casi più frequenti.
La detrazione fiscale è una riduzione dell'IRPEF dovuta, distribuita su dieci anni: il beneficio arriva solo se il contribuente ha capienza fiscale sufficiente in ciascun anno. Un pensionato con IRPEF lorda annua di 1.800 euro che installa un impianto da 13.000 euro vede una detrazione massima di 650 euro all'anno, ma può recuperarne solo 1.800 euro di limite annuo, e quindi sfrutta integralmente l'agevolazione. Senza capienza IRPEF la detrazione resta sulla carta: è quindi opportuno simulare la dichiarazione attesa per i dieci anni successivi prima di scegliere lo strumento, ricordando che la quota non sfruttata non è riportabile né rimborsabile.
Il contributo a fondo perduto, al contrario, è un trasferimento diretto di denaro al beneficiario: nessuna restituzione, nessun vincolo di capienza fiscale, ma scadenze rigide, graduatorie e tetti di spesa che possono escludere i progetti più ambiziosi. Il PNRR per le CER e il Reddito Energetico operano con questa logica, così come la maggior parte dei bandi regionali. La scelta tra le due leve dipende quindi dal profilo del contribuente, dall'urgenza temporale e dalla compatibilità con altre misure attive sullo stesso impianto.
La platea dei beneficiari degli incentivi fotovoltaici 2026 è ampia ma stratificata: la stessa misura applicata a un privato, a una PMI o a una cooperativa agricola produce effetti economici molto diversi, e i requisiti formali cambiano in modo non sempre lineare. La titolarità dell'immobile, l'intestazione del POD, la regolarità catastale e la coerenza tra destinazione d'uso e attività dichiarata sono gli snodi più frequenti dove un progetto rischia di essere escluso — chi prepara un dossier incentivi lo sa: una piccola incongruenza catastale o anagrafica può ribaltare un'istruttoria altrimenti pulita.
Per il residenziale, oltre al proprietario rientrano nudi proprietari, usufruttuari, locatari, comodatari, familiari conviventi e conviventi more uxorio, purché sostengano effettivamente la spesa e dispongano del titolo di disponibilità dell'immobile. Per i condomìni, gli interventi sulle parti comuni come tetto e facciate seguono regole di ripartizione interna che vanno verbalizzate in assemblea prima dell'avvio lavori. Cooperative edilizie, società di persone, PMI, soggetti pubblici e terzo settore accedono a un sottoinsieme di misure variabile in base alla specifica iniziativa.
Le Comunità Energetiche Rinnovabili e le configurazioni di autoconsumo collettivo aprono un canale ulteriore: privati, condomìni, PMI, enti pubblici locali, amministrazioni comunali, cooperative e associazioni no profit possono partecipare congiuntamente, a condizione di costituire un soggetto giuridico autonomo e di operare sotto la stessa cabina primaria. Questo vincolo geografico, spesso sottovalutato, esclude molte aggregazioni potenziali in zone urbane dove la cabina primaria copre un'area limitata.
L'elenco dei soggetti ammissibili copre quasi tutti i profili rilevanti, ma ogni misura applica filtri propri. Tra le persone fisiche con residenza in Italia rientrano proprietari, locatari con consenso del locatore, usufruttuari, nudi proprietari, comodatari, familiari conviventi e conviventi more uxorio. Condomìni e cooperative edilizie accedono per interventi su parti comuni con delibera assembleare e ripartizione documentata delle quote di spesa, mentre imprese individuali, società di persone e di capitali si rivolgono ai bandi MASE/GSE per autoproduzione e alle misure regionali dedicate alle PMI. Le aziende agricole sono ammissibili a misure nazionali e territoriali se l'impianto è funzionale all'attività e coerente con i vincoli del bando, e infine i soggetti pubblici e del terzo settore — enti locali, amministrazioni comunali, associazioni no profit — partecipano in particolare attraverso le configurazioni CER.
Per il residenziale la detrazione IRPEF al 50% è la misura con la base più ampia, mentre il Reddito Energetico Nazionale filtra l'accesso sull'ISEE e privilegia i nuclei numerosi. Il Conto Termico 3.0, gestito direttamente dal GSE con erogazione monetaria, rimane disponibile per privati e imprese ma non copre il fotovoltaico né le batterie: trova spazio in pacchetti di intervento dove la pompa di calore o il solare termico sono la componente principale.
Una famiglia che installa un impianto da 4,5 kWp su una villetta indipendente in classe D si muove su due binari principali: detrazione IRPEF e, se l'ISEE è sotto soglia, Reddito Energetico Nazionale. La documentazione richiesta resta ragionevolmente snella: titolo di disponibilità, dati catastali, fatture quietanzate e bonifico parlante. Per gli interventi su prima casa la detrazione vale il 50% in dieci anni, e l'inclusione del sistema di accumulo nello stesso intervento è ammessa senza separazioni contabili artificiose.
Per un'impresa di trasformazione alimentare con consumi diurni elevati e un obiettivo di potenza installata di 80 kWp, il quadro si sposta sui bandi MASE/GSE e sulle misure regionali per le PMI, con istruttorie tecniche più complesse, soglie minime di autoconsumo da rispettare e verifiche puntuali sul profilo orario dei carichi. Per un'azienda agricola, infine, l'ammissibilità passa dalla coerenza tra impianto e attività primaria: il fotovoltaico su tettoie di ricovero macchine o capannoni di stoccaggio è generalmente compatibile, mentre il consumo di suolo agricolo richiede analisi specifiche su vincoli paesaggistici, destinazione d'uso e regolarità urbanistica.
I bonus a fondo perduto rappresentano la quota di incentivi più immediata in termini di impatto sul flusso di cassa di progetto, ma anche la più volatile: dipendono da bandi con finestre temporali strette, graduatorie su criteri sociali o territoriali, e fondi che si esauriscono in alcuni casi nel giro di poche ore dall'apertura dello sportello. Per accedere a queste misure servono documentazione tecnica e catastale completa già prima della pubblicazione del bando, perché chi prepara la pratica in corso di finestra parte in svantaggio strutturale.
Il principio operativo da assimilare è semplice: i contributi in conto capitale abbattono il costo iniziale dell'impianto e non si restituiscono se i requisiti vengono rispettati, mentre le detrazioni fiscali distribuiscono il beneficio su un orizzonte decennale e dipendono dalla capienza fiscale del beneficiario. Le due leve sono spesso compatibili tra loro, ma con limiti di cumulabilità che riducono l'importo finanziabile complessivo. Una famiglia che ottiene un contributo regionale del 40% sul costo dell'impianto vedrà ridursi proporzionalmente la base di calcolo della detrazione fiscale residua, secondo il principio del divieto di doppia agevolazione sulla stessa spesa.
I casi tipici di ammissibilità coprono abitazioni principali, famiglie con reddito basso, progetti di efficientamento energetico, autoconsumo collettivo e bandi locali. I contributi finanziano impianti fotovoltaici con o senza sistemi di accumulo, sistemi di gestione e tutte le opere accessorie all'installazione, ma applicano vincoli sulla potenza dell'impianto, sui tetti di spesa per kW e sull'obbligo di affidare i lavori a imprese qualificate con requisiti specifici di SOA o di esperienza pregressa nel settore.
Le misure attive nel 2026 si distribuiscono per platea di riferimento. Il contributo PNRR per CER e autoconsumo collettivo, gestito dal GSE, copre fino al 40% delle spese ammissibili per impianti situati in comuni sotto i 50.000 abitanti. Il Reddito Energetico Nazionale finanzia in conto capitale impianti domestici da 2 a 6 kW, riservato a famiglie con ISEE fino a 15.000 euro (30.000 con almeno quattro figli a carico). Il Bando Toscana Casa Zero Emissioni eroga contributi base di 3.000 € per fotovoltaico, 3.500 € per accumulo, 6.000 € per pompa di calore e 1.500 € per solare termico, con maggiorazione ISEE del 30% sotto 16.000 euro e del 15% tra 16.000 e 25.000 euro. Il bando Friuli Venezia Giulia riconosce 1.200 €/kW di fotovoltaico installato fino a 7.200 €, più 452 €/kWh di accumulo fino a 5.424 € complessivi.
Scendendo a misure più territoriali, la Provincia di Bolzano riconosce contributi fino al 30% per impianti fotovoltaici e fino al 40% per coperture solari su parcheggi, con costo ammissibile fino a 1.200 €/kWp (2.000 €/kWp per coperture). Il Fondo FEERI della Regione Calabria — dotazione di 45 milioni di euro — combina finanziamenti agevolati all'1% annuo fisso e contributo in conto capitale per investimenti aziendali tra 80.000 e 3.000.000 di euro. In Trentino, il BIM Sarca eroga 1.500 € per fotovoltaico più 1.500 € per accumulo, per impianti da 1,5 a 20 kWp con accumulo minimo di 1,5 kWh, riservato ai residenti dei comuni del bacino imbrifero.
Il Conto Termico 3.0, gestito dal GSE, eroga fino al 65% delle spese ammissibili ma non copre il fotovoltaico né le batterie: resta utile su pompa di calore e solare termico nello stesso intervento. I contributi vengono versati in unica soluzione fino a 5.000 euro, in due o cinque rate annuali per importi superiori.
Il Reddito Energetico Nazionale applica un doppio filtro: economico, sull'ISEE del nucleo, e dimensionale, sulla taglia dell'impianto finanziabile. La soglia base è ISEE non superiore a 15.000 euro, elevata a 30.000 euro per le famiglie con almeno quattro figli a carico. Gli impianti ammessi vanno da 2 a 6 kW di potenza nominale, dimensionati per coprire il consumo domestico standard di un nucleo medio italiano, e devono essere destinati all'autoconsumo, non alla vendita dell'energia.
Oltre all'ISEE servono residenza nell'immobile oggetto di intervento, titolarità o disponibilità dell'unità immobiliare e una documentazione tecnica completa che include il preventivo dell'installatore, le schede tecniche dei componenti, i titoli autorizzativi e il calcolo aggiornato del modello ISEE riferito all'anno di domanda. I bandi regionali che si affiancano al Reddito Energetico Nazionale applicano spesso filtri territoriali aggiuntivi su residenza in comuni specifici, classe energetica dell'immobile e tipologia di intervento integrato (pompa di calore, solare termico, isolamento). Conviene quindi mappare le misure attive sul proprio comune prima di scegliere l'installatore, perché alcuni bandi escludono i lavori già iniziati alla data di pubblicazione.
La fiscalità dell'incentivo si articola su strumenti complementari: la detrazione IRPEF in dichiarazione dei redditi, l'IVA agevolata applicata direttamente in fattura dall'installatore, e una rete di bonus edilizi collegati a interventi di ristrutturazione o efficientamento. Ciascuno opera con regole proprie di cumulabilità e con un impatto distinto sul flusso di cassa del progetto: la detrazione abbassa il carico fiscale negli anni successivi, l'IVA ridotta abbassa il prezzo subito, e i bonus edilizi possono assorbire il fotovoltaico come intervento trainato in pacchetti più ampi.
La cessione del credito fiscale e lo sconto in fattura, due meccanismi che tra il 2020 e il 2023 avevano amplificato l'accesso al Superbonus, non sono più disponibili per gli interventi sul fotovoltaico. Resta esclusivamente la detrazione diretta in dichiarazione, il che richiede una pianificazione finanziaria attenta: chi installa un impianto da 13.000 euro su prima casa recupera 650 euro all'anno per dieci anni, e deve verificare di avere capienza IRPEF sufficiente in ogni esercizio per non perdere parte del beneficio.
Sul fronte documentale, due adempimenti sono pratici e non negoziabili: la fattura deve riportare in modo distinto materiali e manodopera con l'aliquota IVA corretta, e il pagamento deve avvenire tramite bonifico parlante con causale specifica, codice fiscale del beneficiario e partita IVA dell'impresa esecutrice. Un pagamento in contanti o con strumenti tracciabili ma non conformi al modello bonifico parlante invalida la detrazione, anche se la spesa è documentata: la banca trattiene l'8% a titolo di acconto IRPEF dell'impresa, e senza quella ritenuta il bonifico non viene riconosciuto come parlante in sede di controllo.
La detrazione IRPEF al 50% si applica alle spese sostenute per l'installazione di impianti fotovoltaici sulla prima casa, comprensivi di eventuali sistemi di accumulo collegati. Il massimale di spesa agevolabile è fissato a 96.000 euro per unità immobiliare, e il beneficio si recupera in dieci quote annuali di pari importo. Per le seconde case o altre unità immobiliari l'aliquota scende al 36%, ma resta inalterata la rateizzazione decennale e il massimale di spesa.
Un esempio numerico rende il meccanismo concreto. Un impianto da 6 kW con batteria da 10 kWh installato su una villetta indipendente di proprietà costa mediamente tra 13.000 e 16.000 euro chiavi in mano, con variazioni che dipendono da inclinazione del tetto, presenza di ombreggiamenti, scelta dell'inverter e del sistema di accumulo. Su 15.000 euro di spesa, la detrazione al 50% genera un credito d'imposta di 7.500 euro spalmato su dieci anni, ossia 750 euro all'anno. La detrazione vale solo per interventi su edifici esistenti, non per nuove costruzioni, ed è subordinata al rispetto degli standard tecnici di connessione e alla regolarità urbanistica dell'immobile.
L'aliquota IVA ridotta al 10%, applicata direttamente in fattura, copre la quasi totalità dei componenti di un impianto fotovoltaico residenziale. Rientrano i moduli fotovoltaici in silicio cristallino o nelle tecnologie più recenti come TOPCon e HJT, installati su tetto, pergola o struttura dedicata, insieme agli inverter monofase o trifase che convertono la corrente continua prodotta dai pannelli in corrente alternata utilizzabile sui carichi domestici. Sono ammessi anche i sistemi di accumulo — batterie al litio o altre chimiche compatibili — dimensionati per coprire l'autoconsumo serale o la gestione dei picchi, e le pompe di calore aerotermiche o geotermiche quando installate nello stesso intervento o in pacchetti integrati di efficientamento. L'IVA al 10% si estende inoltre ai servizi di installazione, posa e collaudo, comprensivi della manodopera dell'installatore, degli oneri di sicurezza e della configurazione del sistema di monitoraggio.
L'IVA ridotta produce un risparmio immediato del 12% rispetto all'aliquota ordinaria del 22%, che su un impianto da 15.000 euro lordi corrisponde a circa 1.475 euro di IVA pagata in meno. Il beneficio è cumulabile con la detrazione IRPEF, ma la base di calcolo della detrazione è il prezzo IVA inclusa effettivamente pagato in fattura, non il prezzo teorico ad aliquota ordinaria.
Due adempimenti formali condizionano la validità della detrazione e vanno gestiti nei tempi corretti. La Comunicazione ENEA deve essere trasmessa entro 90 giorni dalla data di fine lavori, accedendo al portale dedicato e caricando i dati tecnici dell'impianto (potenza, tipologia di moduli, sistema di accumulo, risparmio energetico atteso). L'omessa o tardiva comunicazione non comporta più la decadenza automatica del beneficio dal 2020, ma resta un obbligo formale verificabile in sede di controllo. Il bonifico parlante, disciplinato dall'art. 16-bis del TUIR, deve riportare causale specifica con riferimento alla norma agevolativa, codice fiscale del beneficiario e partita IVA o codice fiscale del soggetto esecutore. Un bonifico ordinario, anche se tracciabile, invalida la detrazione, perché in assenza della causale tipizzata la banca non applica la ritenuta dell'8% sulla quota imponibile destinata all'impresa esecutrice.
Considerando un impianto da 6 kWp con sistema di accumulo da 10 kWh installato su prima casa, la spesa tipica si attesta intorno ai 15.000 euro IVA agevolata inclusa. La detrazione IRPEF al 50% genera un credito d'imposta complessivo di 7.500 euro spalmato su dieci anni, equivalente a 750 euro recuperati ogni anno in dichiarazione dei redditi. Sommando il beneficio fiscale all'autoconsumo medio annuo (con accumulo correttamente dimensionato, copertura del 70-80% dei consumi domestici tipici di 4.000 kWh/anno), il ritorno economico complessivo nel decennio combina risparmio in bolletta e detrazione fiscale, con un tempo di rientro dell'investimento che resta sotto i sette anni nei profili residenziali standard.
In uno scenario tipico per una villetta indipendente di area collinare del Centro Italia in zona climatica E, una configurazione da 6 kWp con accumulo LFP da 10 kWh utili — basata su moduli come Trina Vertex S+ 440 W o LONGi Hi-MO 6 abbinati a un inverter ibrido Huawei FusionSolar SUN2000-6KTL-M1 o Solis S6 6K e a un banco BYD HVM 11.0 o Huawei LUNA2000-10 — può coprire il 70-80% di un fabbisogno annuo intorno ai 4.000 kWh, con autoconsumo istantaneo che tende a salire dal 30-35% senza batteria al 75-80% con accumulo correttamente dimensionato. Su una spesa lorda compresa tra 13.000 e 16.000 euro IVA al 10% inclusa, la detrazione genera tipicamente 6.500-8.000 euro di credito IRPEF spalmati in dieci anni, ai quali si somma un risparmio in bolletta nell'ordine di 700-900 euro l'anno: il rientro complessivo si colloca tra il sesto e l'ottavo anno a seconda di esposizione, ombreggiamenti e profilo orario dei consumi.
La detrazione si applica solo nei limiti dell'IRPEF lorda dovuta in ogni anno: la quota annuale non sfruttata per incapienza si perde, non è riportabile né rimborsabile in denaro. Per i nuclei con reddito basso o composti da soli pensionati con trattamenti contenuti, restano percorribili altre strade. La principale è il Reddito Energetico Nazionale per famiglie con ISEE entro 15.000 euro (30.000 con almeno quattro figli a carico), che eroga il contributo direttamente in conto capitale tramite il GSE per impianti da 2 a 6 kW. Una seconda opzione è la combinazione con bandi regionali a fondo perduto, che non dipendono dalla capienza fiscale: Toscana, Friuli Venezia Giulia, Bolzano e Trentino offrono contributi compatibili con il profilo residenziale standard. Per il contribuente con capienza parziale può convenire intestare l'intervento al familiare convivente con IRPEF più alta, fermi restando i requisiti di sostenimento effettivo della spesa documentato dal bonifico parlante.
Il Gestore dei Servizi Energetici è il punto di ingresso tecnico per quasi tutte le misure che riguardano la valorizzazione dell'energia prodotta da un impianto fotovoltaico. Eroga il Reddito Energetico Nazionale, gestisce il Conto Termico 3.0, riconosce la tariffa incentivante sull'energia condivisa delle CER, acquista l'energia immessa in rete tramite ritiro dedicato, e amministra lo Scambio sul Posto sui contratti ancora attivi. Distinguere tra incentivi all'installazione e meccanismi di valorizzazione dell'energia prodotta è il primo passaggio operativo che separa una pianificazione robusta da una stima ottimistica del rientro.
La redditività di un impianto dipende da una combinazione di variabili che il GSE misura con precisione: produzione complessiva su base annua, quota di energia auto-consumata istantaneamente, energia eccedente immessa in rete, fascia oraria di immissione, presenza e dimensionamento del sistema di accumulo, condizioni contrattuali stipulate al momento dell'attivazione. Per un impianto da 4,5 kWp su tetto orientato sud in zona climatica E con consumi diurni medi, l'autoconsumo istantaneo si attesta tra il 30% e il 40% della produzione, percentuale che sale al 70-80% con un sistema di accumulo da 5-7 kWh correttamente dimensionato sui profili orari reali.
Sul piano formale, il GSE verifica la coerenza tra impianto, POD e soggetto titolare in fase di registrazione, e richiede una documentazione tecnica accurata: schema unifilare, certificato di conformità dell'impianto, attestazione di chiusura lavori, dichiarazione di rispondenza ai requisiti CEI 0-21 o CEI 0-16 a seconda della taglia. Gli errori più frequenti riguardano il sovradimensionamento rispetto ai consumi reali, l'assenza di un monitoraggio continuo dei flussi energetici e disallineamenti tra POD e codice fiscale del beneficiario, soprattutto in caso di voltura tariffaria recente.
L'autoconsumo individuale consiste nel consumare in sito l'energia prodotta dall'impianto fotovoltaico, riducendo direttamente i prelievi dalla rete e quindi la spesa in bolletta. Per un'abitazione con consumi medi di 4.000 kWh/anno e un impianto da 4,5 kWp che produce circa 5.500 kWh/anno in zona climatica E, l'autoconsumo istantaneo senza batteria copre tipicamente il 35% del fabbisogno; con un accumulo da 5 kWh la quota sale al 75% e oltre, recuperando i consumi serali e dei fine settimana. Ogni kWh auto-consumato vale al costo evitato in bolletta, che resta strutturalmente superiore al prezzo di ritiro dell'energia immessa in rete: per questo l'autoconsumo è la voce che incide di più sul ritorno economico complessivo dell'investimento.
L'autoconsumo collettivo estende il principio a gruppi di utenti che condividono fisicamente o virtualmente l'energia prodotta da uno o più impianti, all'interno della stessa cabina primaria. Il quadro normativo di riferimento è dato dal D.Lgs. 199/2021 e dal Decreto MASE del 23 gennaio 2024, che disciplinano sia le Comunità Energetiche Rinnovabili sia le configurazioni di autoconsumo collettivo nei condomìni. Il principio operativo è la condivisione virtuale dell'energia: ogni partecipante consuma dalla rete come prima, ma sulla quota di energia che il sistema riconosce come condivisa viene riconosciuto un incentivo aggiuntivo per venti anni.
Il GSE gestisce modalità distinte per remunerare o compensare l'energia non auto-consumata istantaneamente. Il Ritiro Dedicato (RID) prevede che il GSE acquisti l'energia immessa in rete a prezzi orari di mercato, riconosciuti mensilmente sulla base dei dati misurati dal distributore: è il regime tipico per i nuovi impianti residenziali e commerciali. Lo Scambio sul Posto (SSP) è invece un regime di compensazione tradizionale tra energia immessa e prelevata, ancora attivo sui contratti già stipulati ma chiuso ai nuovi accessi, con una logica di compensazione economica differente dal ritiro dedicato. La tariffa incentivante sull'energia condivisa CER, riconosciuta dalle Comunità Energetiche Rinnovabili sull'energia auto-consumata collettivamente, varia tra 80 e 120 €/MWh a seconda della taglia dell'impianto e della zona ed è garantita per 20 anni. A queste si somma il corrispettivo ARERA per autoconsumo collettivo pari a 0,14 €/kWh sull'energia auto-consumata collettivamente, voce che si aggiunge alla tariffa incentivante nel calcolo del ritorno economico del partecipante alla CER.
Il termine ultimo per l'accesso alla tariffa incentivante sulle CER è fissato al 31 dicembre 2027, salvo esaurimento anticipato del contingente di potenza incentivata pari a 5 GW. Chi pianifica una CER su orizzonte 2026-2027 deve quindi monitorare attentamente la capacità residua a livello nazionale, perché la chiusura del contingente può anticipare di mesi la scadenza formale.
Le Comunità Energetiche Rinnovabili sono uno degli strumenti più articolati introdotti dal recepimento italiano della direttiva europea RED II. Aggregano cittadini, imprese, enti pubblici, PMI, cooperative e associazioni no-profit in un soggetto giuridico autonomo, che produce, consuma e condivide energia rinnovabile a livello locale all'interno di una stessa cabina primaria. Il modello distingue configurazioni operative diverse — autoconsumo individuale, autoconsumo collettivo e CER vera e propria — ciascuna con governance, requisiti e ritorni economici propri.
Sul piano applicativo, una CER ben strutturata produce benefici economici diretti per i partecipanti e benefici di sistema per il territorio. Un condominio di 18 unità con consumi annui aggregati di 60.000 kWh che installa 35 kWp sul tetto comune e costituisce una CER con altri tre piccoli condomini limitrofi può ridurre la bolletta media dei partecipanti del 25-30% nei primi anni, sfruttando contemporaneamente la tariffa incentivante GSE e la riduzione dei prelievi da rete. Il meccanismo che rende possibile il vantaggio anche per i partecipanti privi di impianto fisico è la condivisione virtuale dell'energia, gestita dal GSE sulla base delle misure orarie raccolte dai contatori dei membri.
Il Reddito Energetico Nazionale è invece uno strumento di natura sociale, autonomo e cumulabile in modo limitato con altre misure: finanzia impianti domestici a famiglie con ISEE basso, eroga il contributo in conto capitale tramite il GSE e copre potenze da 2 a 6 kW destinate esclusivamente all'autoconsumo. Le due misure rispondono a obiettivi diversi e si applicano a profili di beneficiari complementari, ma condividono il principio della trasformazione del consumatore in produttore di energia rinnovabile.
La costituzione di una CER segue una sequenza tecnica e amministrativa che si articola in cinque fasi distinte:
La governance interna è il punto in cui molte CER incontrano difficoltà operative nei primi anni: ripartizione dei benefici, definizione dei ruoli e misurazione accurata dei flussi energetici richiedono procedure chiare e strumenti di monitoraggio digitale, possibilmente integrati con sistemi di misurazione intelligente avanzati. Una redazione statutaria che espliciti i criteri di redistribuzione delle tariffe e le modalità di rinegoziazione periodica è ciò che permette al modello di reggere oltre i primi cinque anni di esercizio.
Le CER beneficiano di flussi economici sovrapposti: la tariffa incentivante GSE sull'energia condivisa, che varia tra 80 e 120 €/MWh a seconda di taglia e zona ed è garantita per 20 anni, e il corrispettivo di valorizzazione ARERA pari a 0,14 €/kWh sull'energia auto-consumata collettivamente. A queste due voci si aggiunge, per gli impianti situati in comuni sotto i 50.000 abitanti, il contributo PNRR in conto capitale fino al 40% delle spese ammissibili. La sovrapposizione di queste leve produce un tempo di rientro teorico tra i 5 e gli 8 anni a seconda della configurazione, valore che resta competitivo anche in scenari di prezzi dell'energia in calo.
Il Reddito Energetico Nazionale, separato dalle CER nella logica operativa, copre integralmente o quasi i costi di installazione di impianti da 2 a 6 kW per le famiglie con ISEE entro 15.000 euro (30.000 con quattro o più figli). Il GSE eroga il contributo direttamente in conto capitale, senza meccanismi di credito d'imposta, e questo lo rende particolarmente efficace per i nuclei privi di capienza fiscale che non potrebbero comunque sfruttare la detrazione IRPEF. Le risorse complessive a disposizione del fondo sono soggette a bando, e la priorità nelle graduatorie viene assegnata su base ISEE crescente e composizione del nucleo familiare.
Oltre al perimetro nazionale, il 2026 conferma una geografia frammentata di incentivi regionali sul fotovoltaico, attivi con dotazioni e logiche operative molto diverse tra Nord e Sud. Lombardia ed Emilia-Romagna mantengono bandi periodici per impianti residenziali, imprese e Comunità Energetiche Rinnovabili, con priorità territoriali e criteri di accesso che variano per ogni finestra. Chi opera con bandi regionali lo sa: distinguere tra bando a sportello e bando a graduatoria orienta tutta la strategia di candidatura — il primo premia la rapidità di presentazione, il secondo applica punteggi tecnici e socioeconomici che possono favorire profili specifici.
Sulla cumulabilità tra le principali leve disponibili nel 2026 le combinazioni più frequenti seguono regole non sempre simmetriche. La detrazione IRPEF al 50% è cumulabile con l'IVA agevolata al 10% sulla stessa spesa, ma non con i contributi regionali in conto capitale sulla quota già coperta dal contributo (la base di calcolo della detrazione si riduce all'importo residuo). È invece incompatibile con il Reddito Energetico Nazionale, che assorbe integralmente la spesa per i nuclei con ISEE basso.
Il Reddito Energetico Nazionale, a sua volta, non si cumula con la detrazione IRPEF né con i contributi PNRR per CER sullo stesso impianto, ma è cumulabile con i bandi regionali residuali a copertura parziale. I contributi PNRR per CER e autoconsumo collettivo sono cumulabili con la tariffa incentivante GSE sull'energia condivisa — sono due flussi distinti, uno in conto capitale e uno per la valorizzazione dell'energia — ma non con la detrazione IRPEF sulla quota agevolata. La tariffa incentivante GSE per CER si somma al corrispettivo ARERA di 0,14 €/kWh sull'energia auto-consumata collettivamente e, sotto certe condizioni, ai bandi regionali a sostegno delle CER. I bandi regionali, infine, applicano regole proprie su cumulabilità con le misure nazionali e vanno verificati caso per caso nei testi di bando, perché la stessa misura può essere compatibile con la detrazione IRPEF in una regione e incompatibile in un'altra.
In Toscana, il Bando Casa Zero Emissioni è rivolto ai residenti di 14 comuni della Piana Lucchese e può coprire fino al 100% degli interventi quando il fotovoltaico è installato in pacchetto con pompa di calore, sistema di accumulo e solare termico. La maggiorazione ISEE del 30% sotto i 16.000 euro e del 15% nella fascia 16.000-25.000 euro porta il contributo massimo a 14.000 o 18.200 euro a seconda della composizione dell'intervento. Il Friuli Venezia Giulia offre invece un contributo regionale fino a 1.200 €/kW di fotovoltaico installato (tetto a 7.200 euro per impianto) e 452 €/kWh di accumulo fino a 5.424 euro complessivi.
Per le imprese, la Calabria ha attivato il Fondo FEERI con una dotazione di 45 milioni di euro, finanziamenti agevolati all'1% annuo fisso e contributo in conto capitale per investimenti tra 80.000 e 3.000.000 di euro, focalizzati su autoproduzione e autoconsumo da fonti rinnovabili. La Provincia di Bolzano riconosce contributi fino al 30% per impianti fotovoltaici e fino al 40% per coperture solari su parcheggi, con costi ammissibili a 1.200 €/kWp standard e 2.000 €/kWp per coperture fotovoltaiche su aree di sosta. Il BIM Sarca in Trentino continua a erogare 1.500 € sul fotovoltaico e 1.500 € sull'accumulo per impianti da 1,5 a 20 kWp con accumulo minimo di 1,5 kWh, riservato ai residenti dei comuni del bacino imbrifero.
La mappa sintetica dei principali bandi regionali e locali attivi nel corso del 2026 copre tanto il Nord quanto il Mezzogiorno. In Lombardia ed Emilia-Romagna si rinnovano periodicamente bandi per residenziale, imprese e CER, con finestre di apertura e criteri di priorità che cambiano per ogni edizione. La Toscana mantiene il Bando Casa Zero Emissioni su 14 comuni della Piana Lucchese, con contributo base di 3.000 € per il fotovoltaico, 3.500 € per l'accumulo, 6.000 € per la pompa di calore e 1.500 € per il solare termico, e maggiorazione ISEE fino al 30%. Il Friuli Venezia Giulia eroga 1.200 €/kW di fotovoltaico fino a 7.200 € e 452 €/kWh di accumulo fino a 5.424 €, con accesso aperto a residenti su tutto il territorio regionale. La Provincia di Bolzano si muove su due livelli — 30% sul fotovoltaico standard e 40% sulle coperture per parcheggi — con costo ammissibile a 1.200 €/kWp o 2.000 €/kWp per coperture. La Calabria sostiene gli investimenti aziendali tramite il Fondo FEERI da 45 milioni di euro, con finanziamento all'1% annuo fisso più contributo in conto capitale per importi tra 80.000 e 3.000.000 di euro. In Trentino, il BIM Sarca riconosce 1.500 € sul fotovoltaico più 1.500 € sull'accumulo per impianti da 1,5 a 20 kWp con accumulo minimo 1,5 kWh, riservato ai residenti dei comuni del bacino imbrifero del Sarca.
I bandi a sportello premiano chi presenta la pratica per primo e si esauriscono nell'ordine cronologico di invio, mentre i bandi a graduatoria applicano punteggi su criteri tecnici (potenza, dimensionamento, classe energetica dell'immobile) e socioeconomici (ISEE, nucleo familiare, residenza in zone svantaggiate). Tra l'apertura del bando e l'esaurimento dei fondi a sportello passano in alcuni casi poche ore, e ricostruire la pratica in tempo reale è praticamente impossibile: una documentazione tecnica e amministrativa preparata in anticipo è quindi il vero discrimine tra una candidatura competitiva e un dossier che non arriva in graduatoria.
La cumulabilità è il terreno più delicato della pianificazione fiscale di un impianto fotovoltaico. I bandi locali possono affiancarsi alle misure nazionali, ma in molti casi la cumulabilità è limitata al netto delle quote già coperte da altri incentivi: una famiglia che ottiene un contributo regionale al 40% sui costi può sommare la detrazione IRPEF solo sul residuo 60%, non sull'importo totale dell'impianto. Il principio è il divieto di doppia agevolazione sulla stessa spesa, applicato in modo non sempre simmetrico tra fondi nazionali, regionali e comunali.
Prima di presentare domanda è prudente verificare i massimali di spesa applicati da ciascun bando, le percentuali di contributo combinate al netto delle sovrapposizioni e le eventuali incompatibilità esplicite dichiarate nel testo del bando. I requisiti territoriali (residenza o sede operativa nel comune o nella regione di riferimento), la classe energetica dell'immobile e la tipologia di attività dichiarata sono criteri imprescindibili che possono escludere il progetto a istruttoria avanzata. Conviene quindi mappare ex-ante l'intero portafoglio di misure attivabili sul singolo intervento e simulare l'impatto economico aggregato, anziché candidarsi in sequenza scoprendo solo a posteriori l'esistenza di vincoli che riducono il beneficio teorico calcolato all'inizio.
Il 2026 conferma per le imprese un pacchetto articolato di misure dedicate, distinte da quelle residenziali per logica fiscale e modalità di accesso. Le leve principali sul tavolo sono Transizione 5.0 con maxi-deduzione, PN RIC Fotovoltaico Sud, Parco Agrisolare 2026 e il bando MIMIT/Invitalia Autoproduzione PMI: si rivolgono a platee diverse — manifattura energivora, PMI del Sud, aziende agricole, micro e piccole imprese — ma condividono la finalità di abbattere il costo totale di possesso degli investimenti in autoproduzione attraverso un mix di credito d'imposta, contributi in conto capitale e fondo perduto. La scelta della misura prevalente dipende dal codice ATECO, dalla localizzazione geografica, dalla dimensione aziendale e dal profilo di consumo orario, e va sempre verificata sul testo formale del bando perché alcune misure escludono la cumulabilità con altre leve sullo stesso impianto.
La Transizione 5.0, introdotta dalla Legge di Bilancio 2026, riconosce una maxi-deduzione fiscale articolata per scaglioni di investimento in beni strumentali green, fotovoltaico aziendale incluso. La struttura della maggiorazione è progressiva: 180% sulla quota di investimento fino a 2,5 milioni di euro, 100% sulla fascia tra 2,5 e 10 milioni, 50% sulla quota oltre i 10 milioni e fino al tetto di spesa. Per essere ammessa, la misura richiede il raggiungimento di una soglia minima di riduzione dei consumi energetici certificata da un EGE iscritto all'elenco UNI CEI 11339, e la documentazione tecnica deve dimostrare l'integrazione del fotovoltaico in un piano di efficientamento più ampio. Il beneficio si traduce in credito d'imposta utilizzabile in compensazione e non dipende dalla capienza IRPEF, ma dalla capacità di compensare F24.
Il PN RIC Fotovoltaico Sud è il bando MASE dedicato alle PMI delle sette Regioni del Mezzogiorno (Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria e Sicilia), con dotazione complessiva di 262 milioni di euro e scadenza al 3 luglio 2026. Eroga un contributo in conto capitale fino al 60% della spesa ammissibile per impianti fotovoltaici dedicati all'autoconsumo, eventualmente integrati con sistema di accumulo dimensionato sui profili orari aziendali. La domanda si presenta tramite il portale dedicato MASE, con istruttoria che valuta coerenza tra impianto e consumi storici, dimensionamento tecnico e rispetto dei massimali per kW installato. La misura è cumulabile con altre forme di sostegno entro i limiti dei regimi de minimis europei e nei limiti previsti dalla Carta degli Aiuti a Finalità Regionale.
Il Parco Agrisolare 2026, gestito da MASAF e GSE con dotazione di 789 milioni di euro, finanzia l'installazione di impianti fotovoltaici sulle coperture di fabbricati rurali a uso produttivo (capannoni, ricovero macchine, serre, stalle, edifici di stoccaggio). Il contributo arriva fino all'80% delle spese ammissibili per le aziende agricole singole, alle agro-energetiche e alle filiere consortili, con priorità per gli interventi che integrano rimozione e smaltimento di coperture in eternit. La scadenza per la presentazione delle domande è fissata al 9 aprile 2026, con istruttoria sulla coerenza tra impianto e attività agricola primaria, sui vincoli paesaggistici applicabili e sul rispetto delle soglie di autoconsumo previste dal bando. L'energia prodotta è destinata prioritariamente all'autoconsumo aziendale, con possibilità limitata di cessione in rete dell'eccedenza.
Il bando MIMIT/Invitalia Autoproduzione PMI, dedicato alle micro, piccole e medie imprese su tutto il territorio nazionale, eroga contributi in conto capitale dimensionati sulla classe dimensionale dell'azienda. Le micro e piccole imprese accedono a un contributo fino al 40% delle spese ammissibili per l'impianto fotovoltaico dedicato all'autoconsumo, mentre alle medie imprese spetta un contributo base fino al 30% delle spese ammissibili. Si aggiunge una maggiorazione per sistemi di accumulo, sotto forma di bonus aggiuntivo del 30% sulla quota di investimento dedicata al sistema di accumulo elettrochimico abbinato all'impianto. Le spese ammissibili comprendono moduli, inverter, sistema di accumulo, opere accessorie, progettazione tecnica e direzione lavori entro le soglie del bando.
L'istruttoria di Invitalia verifica regolarità contributiva, posizionamento dell'azienda nella classe dimensionale dichiarata e coerenza dell'impianto con i consumi storici risultanti dalle bollette elettriche degli ultimi due esercizi. Il contributo si eroga in due tranche, con saldo finale a verifica della funzionalità dell'impianto e del raggiungimento delle soglie minime di produzione previste in fase di domanda.
Utilizza il cursore per selezionare l'area disponibile per l'installazione dell'impianto.

Definisci il fabbisogno energetico della tua casa e quanto paghi oggi l’energia.
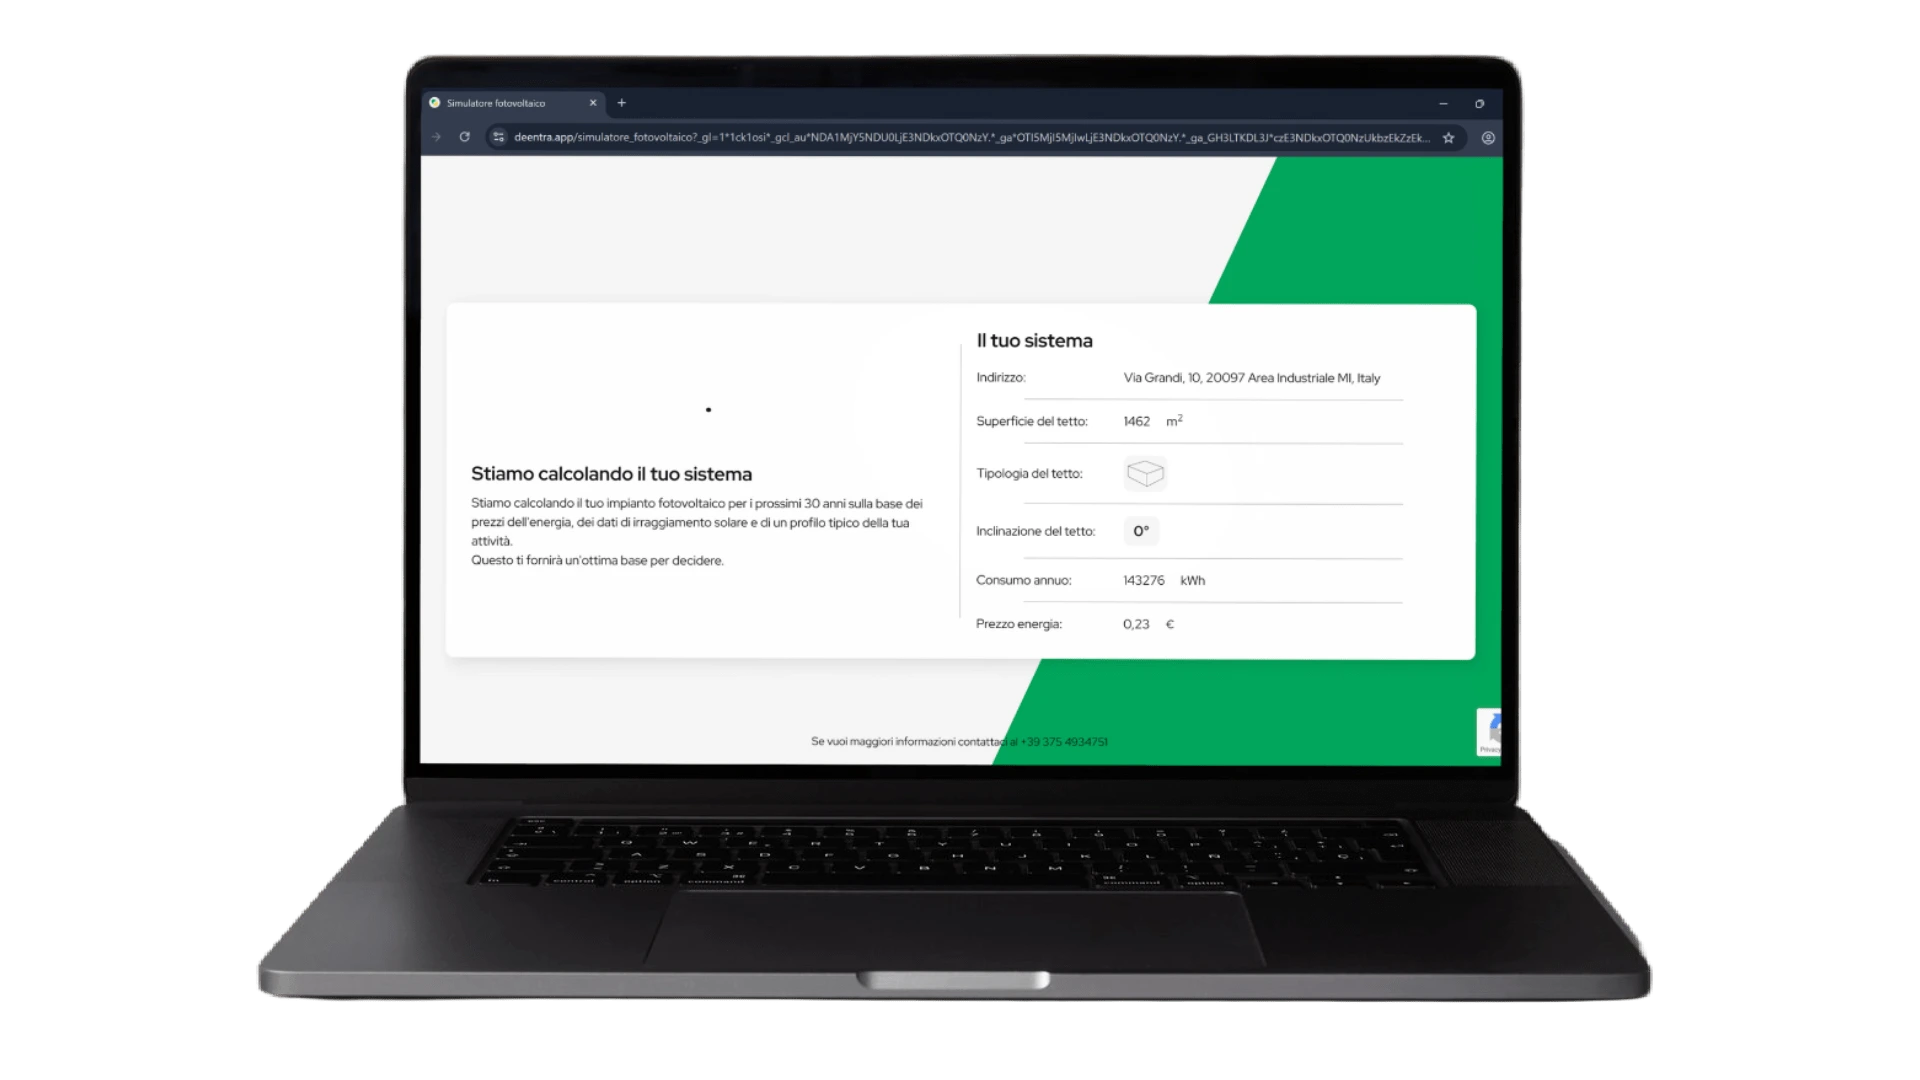
Scopri il dimensionamento dell'impianto e l'analisi completa.